Le capital mobilier exigence serrure est un point souvent négligé dans un contrat d’assurance habitation : le montant que vous déclarez pour l’ensemble de vos biens peut influencer les mesures de prévention exigées, comme une serrure multipoints, une certification A2P, voire une alarme ou un coffre-fort.
Beaucoup d’assurés augmentent leur capital mobilier sans relire les obligations de sécurité qui l’accompagnent. C’est là que se crée l’écart entre la couverture déclarée et les protections réellement exigées par le contrat.
Capital Mobilier et Exigences de Serrure : Ce qu’il Faut Savoir
À quoi sert réellement le capital mobilier
Il détermine deux choses : le montant maximal d’indemnisation et le niveau de risque que l’assureur accepte de porter.
Un capital sous-évalué expose à une indemnisation insuffisante après sinistre. Un capital surévalué coûte une prime inutile. L’exercice consiste à estimer honnêtement ce que coûterait le remplacement de vos biens.
Ce que l’on oublie : ce montant conditionne aussi les exigences de protection.
Les paliers observés en pratique
Chaque assureur a sa grille, mais la logique est constante.
Capital modeste. Aucune exigence explicite, ou simple mention d’un dispositif de fermeture en état de fonctionnement.
Capital intermédiaire. Serrure de sûreté ou multipoints demandée. Parfois une certification sans précision d’étoiles.
Capital élevé. Certification A2P avec niveau précisé, souvent deux étoiles, et fermeture à clé obligatoire en cas d’absence.
Capital très élevé ou objets de valeur déclarés. A2P deux ou trois étoiles, coffre-fort pour les bijoux, parfois alarme reliée.
Le référentiel officiel A2P précise les essais appliqués à chaque niveau. Pour comprendre ce que recouvrent ces niveaux, notre guide sur notre comparatif des serrures A2P par étoiles donne les équivalences en temps de résistance.
Le sous-plafond, plus important que le capital
Un point échappe à beaucoup d’assurés : le capital global n’est pas ce qui limite l’indemnisation des bijoux.
Les contrats prévoient un sous-plafond spécifique pour les objets de valeur, souvent exprimé en pourcentage du capital mobilier, parfois plafonné en valeur absolue. Ce sous-plafond est fréquemment très inférieur à la valeur réellement détenue.
Deux conséquences. D’abord, augmenter le capital global n’augmente pas forcément la couverture des bijoux. Ensuite, dépasser un certain seuil déclenche des exigences supplémentaires, typiquement un coffre-fort certifié. Notre page coffres-forts présente les catégories existantes.
Les quatre moments où il faut revérifier
Le contrat se signe une fois, la situation évolue.
Un déménagement. Nouveau logement, nouvelle exposition, nouvelles exigences. Un rez-de-chaussée ne se traite pas comme un cinquième étage.
Un achat important. Électroménager, matériel professionnel, instrument, vélo de valeur : le capital doit suivre.
Un héritage ou un cadeau. Les bijoux reçus entrent rarement dans les déclarations, alors qu’ils déplacent immédiatement le sous-plafond.
Un avenant au contrat. Chaque modification peut réviser les mesures de prévention. Relisez l’annexe, pas seulement la nouvelle prime.
Ce que l’expert vérifie réellement
Après sinistre, trois contrôles reviennent.
La présence des moyens de protection exigés. Le marquage sur la serrure se vérifie en quelques secondes.
Leur utilisation effective au moment des faits. Une porte non verrouillée annule l’intérêt d’une serrure conforme. C’est la distinction que nous détaillons dans porte claquée ou verrouillée.
La justification des biens déclarés. Factures, photos, certificats pour les pièces de valeur.
Nous développons l’ensemble du processus dans notre article sur notre page serrurerie après cambriolage.
Constituer un inventaire utile
Un inventaire sert à deux choses : estimer correctement le capital, et prouver l’existence des biens après sinistre.
La méthode la plus simple tient en trois étapes. Pièce par pièce, photographiez les biens significatifs. Conservez les factures dans un dossier numérique, hébergé ailleurs que sur un seul ordinateur du logement. Notez les numéros de série des appareils.
Ajoutez-y une photo du marquage de votre serrure et la facture de pose. C’est le document qui répond à la question des mesures de prévention.
Le calcul honnête
Pour estimer un capital réaliste, raisonnez en valeur de remplacement, pas en prix d’achat d’origine.
Additionnez par catégories : mobilier, électroménager, informatique et image, vêtements, bijoux, loisirs, matériel professionnel éventuel. La somme surprend souvent à la hausse.
Vérifiez ensuite le sous-plafond bijoux face à votre estimation réelle. Si l’écart est important, deux options : augmenter la couverture avec les exigences qui l’accompagnent, ou déposer les pièces les plus précieuses dans un coffre bancaire.
Mettre la porte au niveau
Si la comparaison révèle un écart entre exigence contractuelle et installation réelle, l’ordre de priorité est presque toujours le même.
Le cylindre d’abord : c’est la pièce la plus attaquée et la moins coûteuse à remplacer. Ensuite la serrure, si elle est monopoint ou vétuste. Enfin la porte elle-même, si le vantail ou le dormant est le vrai point faible, ce que traite notre page renforcement de la sécurité.
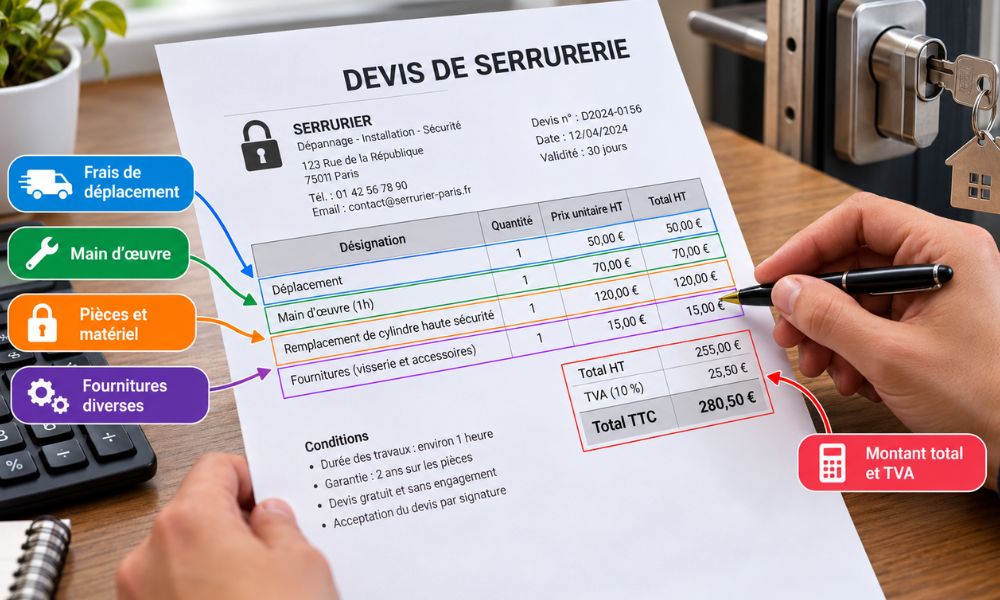
Demandez un devis écrit avant travaux : il documente la mise en conformité et sert de justificatif.
En résumé
Le capital mobilier ne détermine pas seulement votre prime, il détermine ce que l’on attend de votre porte.
Deux réflexes suffisent : relire les mesures de prévention à chaque évolution de contrat, et vérifier le sous-plafond objets de valeur plutôt que le seul capital global.
Nous vérifions la conformité de votre installation lors d’un déplacement pour devis, dans tout Paris. Contactez-nous avec les exigences écrites de votre contrat.